
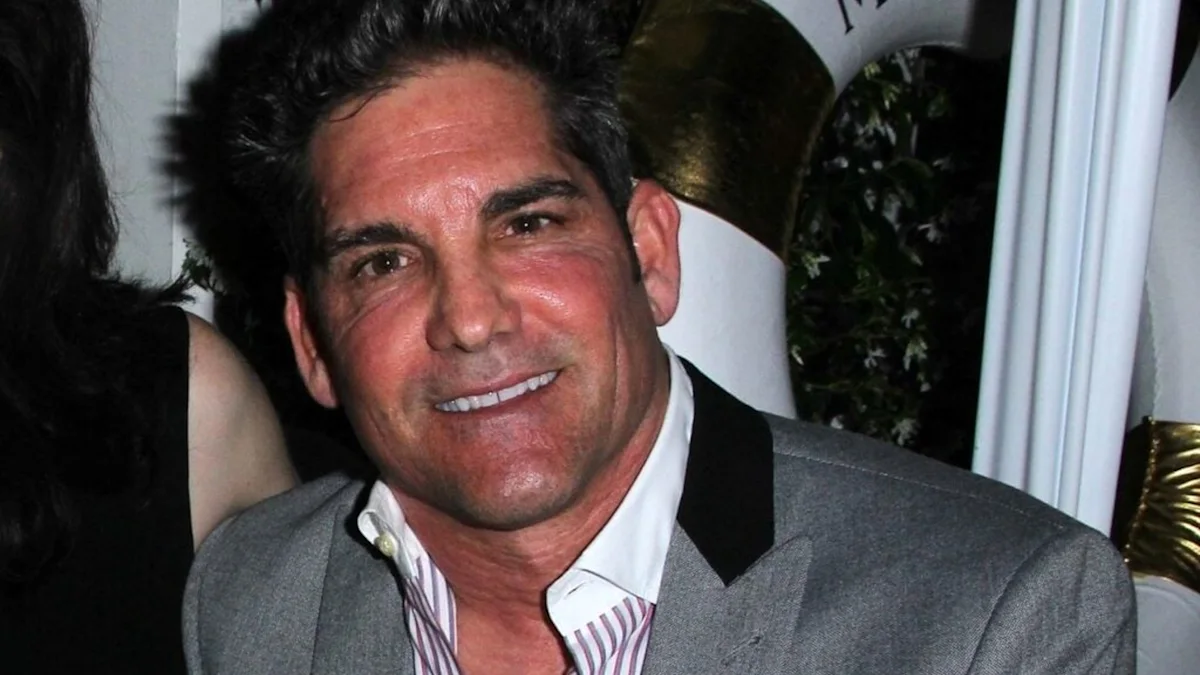
Dunia investasi kerap diwarnai dengan pandangan konvensional mengenai pentingnya mengumpulkan modal dalam jumlah besar sebelum memulai langkah. Namun, perspektif berbeda justru datang dari seorang enterpreneur properti terkemuka asal Amerika Serikat, Grant Cardone, yang menilai bahwa memiliki uang tunai dalam jumlah besar bukanlah sebuah garis akhir melainkan titik awal untuk berekspansi.
Related Stories
Suka dengan Artikel Ini?
Dapatkan lebih banyak cerita menarik dengan berlangganan newsletter kami. Gratis!
Subscribe →Melalui sebuah unggahan video pendek di platform digital TikTok, Cardone membeberkan cara uniknya dalam mengalokasikan dana segar senilai 1 juta dolar. Menurut pengamatan tim redaksi, pendekatan yang ia tawarkan menentang arus umum dengan cara menghindari diversifikasi yang terlalu luas pada aset kecil dan memilih untuk fokus penuh pada satu instrumen melalui skema pinjaman.
"Saya akan mengambil 1 juta dolar dan langsung menyingkirkannya untuk meningkatkan nilainya," ujar Cardone sebagaimana dikutip dari laporan keuangan. Ia menjelaskan bahwa langkah pertama yang krusial adalah memanfaatkan instrumen utang guna memaksimalkan daya beli di sektor properti komersial maupun residensial.
Lebih lanjut, strategi utama yang diusung oleh penulis buku bisnis tersebut adalah pemanfaatan leverage secara optimal. Alih-alih membelanjakan seluruh uang tunai miliknya untuk satu unit properti secara tunai, ia memilih menggunakan dana tersebut sebagai ekuitas guna mendapatkan pinjaman bank hingga tiga kali lipat dari nilai modal awalnya.
Berdasarkan analisis awak media, mekanisme tersebut memungkinkan seorang investor untuk mengendalikan aset dengan nilai jauh lebih tinggi dibandingkan modal riil yang dikeluarkan. Sebagai ilustrasi matematis, kenaikan nilai properti sebesar 10 persen pada aset bernilai 4 juta dolar akan menghasilkan keuntungan absolut yang jauh lebih besar jika dihitung dari modal awal 1 juta dolar milik investor.
Kendati demikian, para pengamat pasar mengingatkan bahwa pedang bermata dua tersebut juga membawa risiko kerugian yang sebanding apabila pasar mengalami koreksi negatif. Penurunan nilai properti sebesar persentase yang sama tetap akan menuntut pelunasan pinjaman pokok secara penuh tanpa memedulikan fluktuasi harga pasar yang sedang terjadi.
Di sisi lain, daya tarik utama dari strategi berbasis utang ini terletak pada potensi arus kas bulanan serta berbagai keringanan pajak yang sah secara hukum. Berbagai regulasi perpajakan di Amerika Serikat memperbolehkan pemilik properti sewaan untuk mengurangi beban biaya operasional tertentu seperti bunga pinjaman, depresiasi bangunan, hingga biaya perawatan dari total pendapatan kena pajak.
Bagi investor pemula atau masyarakat umum yang belum memiliki modal setara tujuh digit, alternatif investasi fraksional kini mulai berkembang pesat di pasar global. Platform seperti Arrived Homes memungkinkan masyarakat berpartisipasi dalam kepemilikan properti sewaan hanya dengan modal awal senilai 100 dolar tanpa harus berurusan dengan pinjaman bank berisiko tinggi atau repot menjadi pengelola properti.
Kesimpulan utama dari pandangan kontroversial tersebut menegaskan bahwa kunci sukses dalam mengelola kekayaan bukan terletak pada jumlah nominal uang yang diam, melainkan bagaimana modal tersebut bekerja secara produktif. Pemahaman mendalam mengenai manajemen risiko dan struktur pembiayaan tetap menjadi penentu utama bagi ketahanan portofolio jangka panjang di tengah ketidakpastian ekonomi global.