
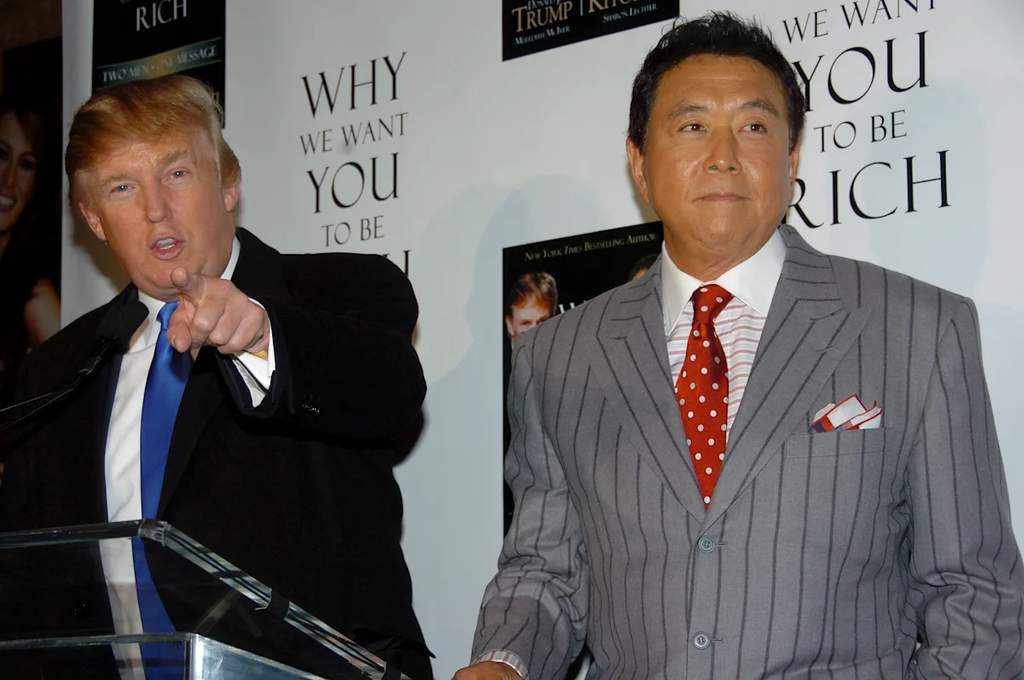
Penulis buku legendaris Rich Dad Poor Dad, Robert Kiyosaki, kembali menjadi sorotan publik setelah mengungkapkan bahwa utang fantastis senilai 1,2 miliar dolar AS yang dimilikinya bukanlah sebuah musibah finansial, melainkan bagian dari strategi bisnis yang disengaja. Berbeda dengan pandangan umum yang mengharuskan seseorang hidup bebas utang dan mengandalkan tabungan, Kiyosaki justru mempraktikkan filosofi pemanfaatan utang secara agresif untuk memperluas portofolio aset produktif. Menurut laporan dari berbagai sumber keuangan, angka triliunan rupiah tersebut sebenarnya bukan kewajiban personal yang harus dibayar sendiri oleh Kiyosaki, melainkan bentuk leverage yang dipegang oleh sindikat investor real estat untuk menguasai ribuan unit apartemen dengan perlindungan tanggung jawab hukum.
Related Stories
Suka dengan Artikel Ini?
Dapatkan lebih banyak cerita menarik dengan berlangganan newsletter kami. Gratis!
Subscribe →Dalam praktiknya, Kiyosaki membedakan secara tegas antara utang yang buruk dan utang yang baik. Utang yang baik di definisikannya sebagai pinjaman untuk membeli aset yang menghasilkan arus kas cukup guna melunasi cicilannya sekaligus memberikan keuntungan pasif setiap bulan. Sebagaimana dijelaskan oleh agen properti asal Los Angeles, Brock Harris, "Jika penyewa yang melunasi utang tersebut, itu adalah utang yang baik, dan pinjamlah sebanyak yang Anda bisa." Strategi ini menempatkan bank sebagai mitra strategis yang menyediakan sebagian besar modal pembelian properti, sementara investor hanya perlu memastikan bahwa pendapatan dari properti tersebut melampaui seluruh biaya operasional.
Namun, analisis dari awak media dan para pengamat keuangan memperingatkan bahwa strategi ekstrem ini tidak bisa serta-merta ditiru oleh investor pemula di era modern. Chris Galeski, seorang penasihat kekayaan di Morton Wealth, menilai bahwa angka utang raksasa tersebut merupakan hasil dari kondisi pasar masa lalu yang sangat menguntungkan, termasuk lingkungan suku bunga rendah selama dekade sebelumnya. Saat ini, kondisi pasar properti dengan harga yang tinggi dan suku bunga yang jauh lebih ketat menuntut tingkat disiplin yang sangat tinggi, bukan sekadar meniru mentah-mentah pola pikir masa lalu tanpa memperhitungkan bantalan ekuitas atau modal cadangan.
Perdebatan juga mencuat terkait pandangan Kiyosaki yang menolak nasihat konvensional mengenai pentingnya hidup di bawah kemampuan finansial. Kiyosaki berpendapat bahwa pola pikir hemat yang berlebihan justru menjebak masyarakat dalam mentalitas kelangkaan yang menghambat pertumbuhan kekayaan jangka panjang. Kend demikian, para perencana keuangan sepakat bahwa hidup hemat tetap diperlukan sebagai langkah awal untuk mengumpulkan modal, sebelum akhirnya modal tersebut diinvestasikan secara produktif ke dalam aset yang mengalami apresiasi nilai, alih-alih hanya mengendap sebagai uang tunai di rekening tabungan.